30 september 2026

Jongvolwassenen in heel Europa worden geconfronteerd met een groeiend schuldenprobleem.
Achteraf-betalen-diensten, studieschulden en sociale druk om mee te doen aan groepsuitgaven drijven steeds meer 18- tot 30-jarigen in financiële problemen, nog voordat ze goed en wel hebben geleerd hoe ze met geld moeten omgaan.
Schuldpreventieprogramma's grijpen in om te helpen. En steeds vaker zijn de hulpmiddelen die zij inzetten geen spreadsheets of budgetworkshops. Het zijn digitale geldpotjes.
Dit is waarom die verschuiving plaatsvindt en hoe het de uitkomsten voor jongeren verandert.
Waarom Traditionele Schuldpreventie Tekortschiet
De meeste schuldpreventieprogramma's hebben zich van oudsher gericht op educatie achteraf.
Een jongere raakt in de schulden. Ze volgen een workshop. Ze krijgen een folder over budgetteren. Dan gaan ze naar huis en worden ze geconfronteerd met dezelfde uitgavendruk als voorheen.
Het probleem is niet kennis. De meeste jongvolwassenen weten dat ze minder moeten uitgeven dan ze verdienen.
Het probleem is structuur.
Zonder een systeem dat sparen het standaardgedrag maakt, overleven goede voornemens zelden de confrontatie met een vriendengroep, een groepsreis of een gedeeld verjaardagscadeau.
Het FINYOUTH-initiatief, een EU-gefinancierd programma gericht op het voorkomen van jeugdschulden en het verbeteren van financiële geletterdheid, identificeert dit hiaat duidelijk. Financiële educatie moet worden gecombineerd met praktische tools die gedrag veranderen, niet alleen bewustzijn.
Dat is precies waar digitale geldpotjes om de hoek komen kijken.
Wat Is een Digitaal Geldpotje?
Een digitaal geldpotje is een gedeelde spaarruimte waar een groep mensen samen naartoe bijdraagt voor een specifiek doel.
Het is geen bankrekening.
Het is geen betaalapp.
Het is een toegewijde ruimte waar geld wordt verzameld voordat het wordt uitgegeven.
Zo werkt het in de praktijk:
Een groep stelt een gezamenlijk doel in (een reis, een groepscadeau, een gedeeld evenement)
Iedereen draagt vooraf zijn of haar deel bij
Het geld blijft in het potje totdat het doel is bereikt
De organisator kan vervolgens elk bedrag direct uitbetalen, zonder kosten voor deeluitbetalingen
Dit verandert de dynamiek volledig.
In plaats van dat één persoon de kosten voorschiet en wekenlang achter terugbetalingen aanloopt, verzamelt de groep eerst en geeft samen uit. Geen schulden. Geen ongemakkelijke herinneringen. Niemand die er financieel op achteruitgaat.
Hoe Schuldpreventieprogramma's Digitale Potten Gebruiken
Schuldpreventieorganisaties, scholen en sociale ondersteuningsprogramma's in heel Europa integreren nu digitale potten in hun werkwijze met jongvolwassenen. Zo zetten ze ze in.
Jongvolwassenen een Gecontroleerde Bestedingsstructuur Geven
Een van de meest effectieve toepassingen is het gebruik van een geldpotje om een jongvolwassene een gestructureerde manier te geven om financiële ondersteuning te ontvangen.
In plaats van geld rechtstreeks over te maken naar de persoonlijke rekening van een jongere (waar het direct aan van alles kan worden uitgegeven), kan een begeleider of ouder bijdragen aan een gedeeld potje dat is gekoppeld aan een specifiek doel.
Het geld is zichtbaar. Het doel is duidelijk. Besteding wordt gecontroleerd door de structuur van het potje, niet alleen door wilskracht.
Dit is bijzonder krachtig voor jongvolwassenen die herstellen van schulden of voor het eerst leren omgaan met geld.
De Gewoonte "Eerst Verzamelen, Dan Uitgeven" Aanleren
De kerngewoonte die schuldpreventieprogramma's proberen aan te leren is eenvoudig: geef geen geld uit dat je niet hebt.
Digitale potten maken dit concreet.
Wanneer een jongvolwassene een potje ziet groeien richting een doel, ervaren ze sparen als vooruitgang, niet als ontbering. Onderzoek van de OESO over digitale financiële inclusie van jongeren toont consequent aan dat zichtbare voortgang richting financiële doelen een van de sterkste voorspellers is van blijvend spaargedrag.
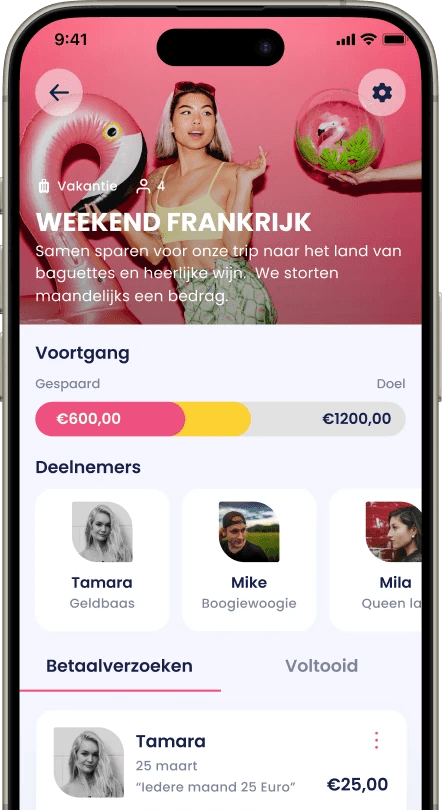
Potje is volledig gebouwd rondom dit principe. Elk potje heeft een doel. Iedereen in de groep kan de voortgang zien. Het geld wordt pas uitbetaald wanneer de groep er klaar voor is.
Sociale Drukschuld Verminderen
Een belangrijke oorzaak van schulden bij jongvolwassenen is sociale uitgaven.
Groepsreizen. Gedeelde verjaardagen. Festivaltickets. Sportclubkosten.
Jongeren raken vaak in de schulden niet omdat ze onverantwoordelijk zijn, maar omdat ze niet degene willen zijn die de groep teleurstelt.
Een gedeeld geldpotje neemt deze druk volledig weg. Iedereen draagt vooraf bij wat hij of zij kan, voordat er een boeking wordt gemaakt. De groep verplicht zich alleen tot wat iedereen echt kan betalen.
Dit wordt verder uitgelicht in onze post over sociale druk en geldgewoonten.
Schuldpreventie Ondersteunen op Organisatieniveau
Scholen, jongerenorganisaties en maatschappelijk werkteams gebruiken digitale potten ook op programmaniveau.
Een jongerenwerker die een groepsspaarinitiatief uitvoert, kan een gedeeld potje aanmaken, deelnemers uitnodigen en de collectieve voortgang bijhouden zonder dat iedereen een aparte bankrekening of financieel product nodig heeft. Voor organisaties die meer begeleid toezicht nodig hebben, biedt Potje dit ook via een samenwerking met de SUN-aanpak van Kredietbank Nederland.
De Financiële Geletterdheidsstrategie 2025 van de Europese Commissie roept specifiek op tot de integratie van praktische digitale tools in financiële educatieprogramma's voor jongeren. Digitale potten passen hier van nature bij.
Waarom Potje Geschikt Is voor Dit Gebruik
Potje is een gedeeld geldpotjesplatform dat is gebouwd voor groepen.
Het is ontworpen voor precies de situaties die hierboven zijn beschreven: groepen mensen die samen geld moeten inzamelen, georganiseerd moeten blijven en pas willen uitgeven als iedereen er klaar voor is.
Dit maakt het bijzonder geschikt voor schuldpreventiewerk:
Functie | Waarom het belangrijk is voor schuldpreventie |
Eerste maand gratis | Organisaties en jongvolwassenen starten zonder kosten |
Directe uitbetalingen van elk bedrag | Begeleiders kunnen direct middelen vrijgeven wanneer nodig |
Geen kosten voor deeluitbetalingen | Flexibiliteit om geld in stappen vrij te geven zonder boete |
Zichtbare voortgang naar het doel | Iedereen ziet de voortgang, wat verantwoordelijkheid opbouwt |
Geen persoonlijke bankrekening vereist | Toegankelijk voor jongvolwassenen zonder volledige bankopstelling |
De prijs is ook gebouwd voor groepen. Bij €5,00 per maand in totaal, gedeeld door de groep, dalen de kosten per persoon snel. Een groep van vijf betaalt slechts €1,00 per persoon per maand.
Lees meer over hoe Potje gestructureerd sparen ondersteunt in onze post over waarom groepssparen werkt.
Veelgestelde Vragen
Wat is een digitaal geldpotje?
Een digitaal geldpotje is een gedeelde spaarruimte waar een groep mensen samen geld bijdraagt voor een specifiek doel. Het geld wordt verzameld voordat het wordt uitgegeven, waardoor schulden of terugbetalingen achteraf niet nodig zijn.
Hoe gebruiken schuldpreventieprogramma's digitale potten?
Schuldpreventieprogramma's gebruiken digitale potten om jongvolwassenen een gestructureerde, zichtbare manier te geven om te sparen en financiële ondersteuning te ontvangen. In plaats van geld vrij over te maken, kunnen begeleiders en ouders bijdragen aan een doelgericht potje dat besteding gecontroleerd en verantwoord houdt.
Is Potje geschikt voor jongvolwassenen die voor het eerst met geld leren omgaan?
Ja. Potje is ontworpen om eenvoudig te zijn. Één persoon maakt een potje aan, stelt een doel in en deelt een link. Iedereen kan de voortgang zien. Er is geen complexe installatie en geen aparte bankrekening nodig.
Hoeveel kost Potje?
Potje kost €5,00 per maand in totaal, gedeeld door de groep. Een groep van vijf personen betaalt €1,00 per persoon per maand. De eerste maand is volledig gratis.
Kan geld in stappen worden uitbetaald?
Ja. Potje ondersteunt directe uitbetalingen van elk bedrag, zonder kosten voor deeluitbetalingen. Dit maakt het eenvoudig om middelen in stappen vrij te geven, wat ideaal is voor gestructureerde ondersteuningsprogramma's.
Waar kan ik meer leren over het schuldpreventiewerk van Potje?
Bezoek de Potje schuldpreventiepagina voor meer informatie over hoe Potje samenwerkt met scholen, sociale organisaties en ouders om jongeren te ondersteunen.
Begin Vandaag met het Opbouwen van Betere Financiële Gewoonten
Schuldpreventie gaat niet alleen over het stoppen van slecht uitgavengedrag.
Het gaat over het bouwen van een beter systeem voordat het probleem begint.
Digitale geldpotten geven jongvolwassenen een structuur die werkt met hun sociale leven, niet ertegen. Iedereen draagt bij. Iedereen ziet de voortgang. Niemand draagt de financiële last van de groep alleen.
Potje is gratis voor je eerste maand. Geen verplichtingen. Geen complexe installatie. Gewoon een gedeeld potje, een gedeeld doel en een betere manier om samen geld te beheren.
Maak je eerste geldpotje aan op Potje en ontdek hoe het werkt voor jouw groep of programma.
Sociale Verantwoording en Sparen: De Ontbrekende Schakel naar Financiële Vrijheid
Lees hier nog een blog over hoe je Potje kan gebruiken.
17 november, 2025

Groepsspaarapps Vergeleken: Wat is het Makkelijkst, Veiligst en Meest Transparant?
Lees hier nog een blog over hoe je Potje kan gebruiken.
17 november, 2025
Groepsgeldplatforms Vergeleken: Wat is Veilig, Gereguleerd en Eerlijk?
Lees hier nog een blog over hoe je Potje kan gebruiken.
17 november, 2025