15 oktober 2026

Je groep wil samen sparen. Simpel genoeg. Maar dan komt de vraag die niemand stelt totdat het problemen oplevert: hoe pak je het eigenlijk aan?
Er zijn twee fundamenteel verschillende modellen voor groepssparen. Het ene roteert het geld door de groep zodat iedereen om beurten een bedrag ineens ontvangt. Het andere bundelt bijdragen naar één gedeeld doel waar iedereen tegelijkertijd van profiteert. Beide werken. Maar ze werken voor heel verschillende groepen, doelen en situaties.
Deze gids legt precies uit hoe elk model werkt, waar elk model tekortschiet, en hoe je bepaalt welke het beste bij jouw groep past.
Kernpunt: Een spaarkring (ROSCA) verplaatst geld door de tijd zodat individuen om beurten een bedrag ineens ontvangen. Een gedeelde spaarpot zoals Potje bundelt bijdragen naar één gezamenlijk doel. De meeste vriendengroepen die sparen voor een vakantie, cadeau of evenement zullen het gedeelde potmodel veel eenvoudiger en minder risicovol vinden.
Wat Is een Spaarkring?
Een spaarkring, formeel bekend als een Rotating Savings and Credit Association (ROSCA), is een van de oudste gemeenschapsfinancieringssystemen ter wereld. Volgens de Wereldbank heeft ongeveer 25% van de mensen in Afrika bezuiden de Sahara ooit een spaarclub gebruikt. Het model kent verschillende namen, afhankelijk van de cultuur: susu in West-Afrika, tontine in Senegal, Kameroen en andere Franstalige Afrikaanse landen, chit fund in India, hui in China, en paluwagan op de Filippijnen.
Het principe is eenvoudig.
Hoe een Spaarkring Werkt
Een vaste groep mensen spreekt af om hetzelfde bedrag op regelmatige intervallen bij te dragen, doorgaans maandelijks. Elke ronde gaat het volledige bedrag naar één lid. De rotatie gaat door totdat elk lid de pot één keer heeft ontvangen. Dan eindigt de cyclus of begint opnieuw.
Een praktisch voorbeeld:
10 vrienden dragen elk €200 per maand bij
Elke maand ontvangt één persoon de volledige pot van €2.000
Na 10 maanden heeft elk lid precies één keer €2.000 ontvangen
Totaal ingelegd: €2.000 per persoon. Totaal ontvangen: €2.000 per persoon
Over de volledige cyclus wint niemand en verliest niemand. Het systeem verplaatst simpelweg geld door de tijd. De persoon die de pot in maand één ontvangt, krijgt een rentevrij voorschot. De persoon die hem in maand tien ontvangt, heeft bijna een jaar aan de groep geleend.
Hoe de Rotatievolgorde Wordt Bepaald
Groepen gebruiken doorgaans een van de vier methoden:
Methode | Hoe het werkt | Geschikt voor |
Vaste rotatie | Volgorde wordt aan het begin afgesproken | Groepen die voorspelbaarheid willen |
Loting | Namen worden elke ronde getrokken | Groepen die eerlijkheid willen zonder onderhandeling |
Bieden | Leden bieden om eerder te ontvangen door een kleiner bedrag te accepteren | Groepen met uiteenlopende urgentieniveaus |
Behoefte-gebaseerd | De groep beslist gezamenlijk wie de middelen het meest nodig heeft | Hechte onderlinge hulpgroepen |
Het Echte Risico Dat de Meeste Mensen Missen
Het spaarkringmodel draagt een aanzienlijk structureel risico dat gemakkelijk over het hoofd wordt gezien.
Voordat jouw beurt aanbreekt, leen je in feite geld aan de groep. Na jouw beurt ben je de groep het equivalent verschuldigd van wat je hebt ontvangen minus wat je hebt ingelegd. Als iemand de pot vroeg ontvangt en vervolgens stopt met bijdragen, absorberen de resterende leden dat verlies direct.
Er is geen regulering die je beschermt in een informele spaarkring. Geen consumentenbeschermingsregeling, geen depositogarantie, geen juridisch verhaal buiten de persoonlijke relatie die je hebt met het lid dat in gebreke blijft. Een haalbaarheidsrapport uit 2021 van De Haagse Hogeschool over spaargroepen in vijf Europese landen, waaronder Nederland, beschrijft ROSCA's als informele regelingen die gebaseerd zijn op vertrouwen.
Daarom werken spaarkringen het beste onder mensen met zeer sterke bestaande relaties, en lopen ze vaak stuk wanneer de groepsdynamiek verandert.
Wat Is een Gedeelde Spaarpot?
Een gedeelde spaarpot werkt op een totaal ander principe. In plaats van een bedrag ineens door de groep te rouleren, draagt iedereen bij aan één gezamenlijk doel. Het geld accumuleert op één gedeelde rekening. Wanneer de groep haar doelstelling bereikt, profiteert iedereen tegelijkertijd.
Dit is het model waar de meeste Europese vriendengroepen eigenlijk naar op zoek zijn wanneer ze samen willen sparen.
Hoe een Gedeelde Spaarpot Werkt
De groep stelt een gezamenlijk doel: een vakantie, een groepscadeau, een festival, een teamevenement
Elk lid draagt een vast of flexibel bedrag bij, regelmatig of wanneer het uitkomt
Het geld staat op één gedeelde rekening, zichtbaar voor iedereen
Wanneer het doel is bereikt, worden de middelen gebruikt voor het gedeelde doel
Een praktisch voorbeeld:
6 vrienden willen een Airbnb boeken voor een weekendje weg van €900
Elke persoon draagt €150 bij over twee maanden
De pot bereikt €900, de boeking wordt gemaakt en iedereen gaat mee
Niemand hoefde het geld voor te schieten. Niemand hoefde achteraf achter geld aan te zitten.
Dat is het kernverschil. Een spaarkring verplaatst geld tussen individuen op verschillende momenten in de tijd. Een gedeelde spaarpot verplaatst geld naar één gedeeld moment.
Waarom Dit Model Werkt voor de Meeste Groepen
Het gedeelde potmodel is minder risicovol omdat het geld gebundeld blijft totdat het doel is bereikt. Niemand ontvangt een voorschot. Niemand is de groep iets verschuldigd. De relatie tussen leden blijft helder.
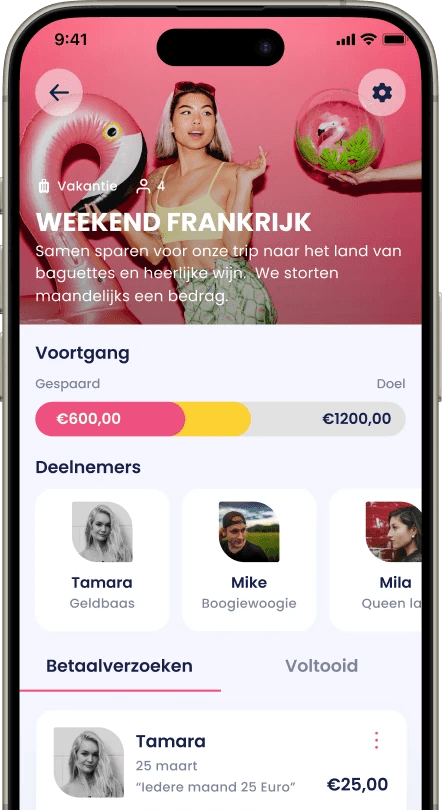
Het is ook veel gemakkelijker digitaal te beheren. Potje is specifiek gebouwd voor dit model, met geautomatiseerde bijdrageherinneringen, realtime voortgangsregistratie en directe uitbetalingen wanneer het doel is bereikt.
Belangrijkste voordelen van de gedeelde spaarpot:
Iedereen ziet de voortgang naar het doel in realtime
Geen enkel individu ontvangt een bedrag ineens voordat anderen hebben bijgedragen
Lagere vertrouwenseis dan een spaarkring
Werkt voor groepen van elke grootte, vanaf 2 personen, die sparen voor een specifieke gedeelde ervaring
In plaats van één persoon te vragen het geld te innen en vast te houden, creëert Potje een speciale gedeelde geldpot waar elk lid direct aan bijdraagt. De organisator draagt niet de financiële last. Iedereen kan het saldo zien. En wanneer de groep klaar is, wordt het geld direct uitbetaald, ongeacht het bedrag.
De eerste maand bij Potje is volledig gratis. Daarna bedragen de totale kosten €5 per maand, automatisch verdeeld over de hele groep. Voor een groep van vijf is dat €1 per persoon per maand. Voor een groep van tien is dat slechts €0,50 per persoon.
Je kunt bijdragen aan een Potje-pot via Pay by Bank, Bancontact, iDEAL | Wero of SEPA-overboeking.
Spaarkring vs Gedeelde Spaarpot: Vergelijking op een Rij
Hier is hoe de twee modellen zich verhouden op de beslissingen die er het meest toe doen voor een typische Europese groep.
Kenmerk | Spaarkring (ROSCA) | Gedeelde Spaarpot (Potje) |
Hoe het werkt | Eén lid ontvangt de volledige pot elke ronde in rotatie | Alle bijdragen accumuleren totdat het gezamenlijke doel is bereikt |
Het beste voor | Individuele financiële behoeften op verschillende momenten | Eén gezamenlijk doel: vakantie, cadeau, evenement, trip |
Vertrouwenseis | Zeer hoog. Vroege ontvangers houden een voorschot op andermans geld | Matig. Geld blijft gebundeld en zichtbaar voor alle leden |
Risico als iemand vertrekt | Resterende leden absorberen het tekort | Geld blijft in de pot; geen enkel individu is geld verschuldigd |
Transparantie | Afhankelijk van de administratie van de organisator | Realtime saldo zichtbaar voor alle leden |
Ideale groepsgrootte | Vaak 5 tot 20 leden | Elke grootte, vanaf 2 personen |
Tijdlijn | Vast: eindigt wanneer alle leden een uitbetaling hebben ontvangen | Flexibel: eindigt wanneer het spaardoel is bereikt |
Uitbetaling | Individuele bedragen ineens, één per lid per cyclus | Collectieve uitbetaling wanneer het doel is bereikt |
De conclusie: Als jouw groep een gezamenlijk doel heeft waar iedereen tegelijkertijd van profiteert, is de gedeelde spaarpot bijna altijd de betere keuze. Het spaarkringmodel bedient individuele behoeften op verschillende momenten, wat nuttig is in specifieke culturele contexten maar moeilijker te beheren is voor de meeste moderne Europese vriendengroepen.
Welk Model Past bij Jouw Groep?
Het juiste antwoord hangt af van wat jouw groep eigenlijk probeert te bereiken.
Kies een Spaarkring Als...
Jouw groepsleden verschillende individuele financiële doelen hebben die niet gedeeld zijn
Je een zeer hoog niveau van wederzijds vertrouwen hebt opgebouwd over de jaren
Je comfortabel bent met informele regelingen en geen regulerende bescherming nodig hebt
Jouw groep cultureel vertrouwd is met het ROSCA-model (susu, tontine, etc.)
Je leden wilt helpen grotere bedragen ineens te bereiken zonder een lening af te sluiten
Een spaarkring kan een krachtig instrument zijn in de juiste context. Het is bijzonder effectief voor hechte gemeenschappen waar de sociale druk om bij te dragen sterk genoeg is om formele handhaving te vervangen.
Kies een Gedeelde Spaarpot Als...
Jouw groep spaart voor één gedeelde ervaring: een vakantie, een festival, een groepscadeau, een verjaardagsreis
Je volledige transparantie wilt zodat elk lid het saldo op elk moment kan zien
Je wilt dat het geld ergens veilig wordt bewaard, niet op de privérekening van één persoon
Je geautomatiseerde herinneringen wilt zodat jij niet degene bent die mensen achtervolgt voor bijdragen
Je de flexibiliteit wilt om op elk moment een bedrag uit te betalen, zonder te wachten op een volledige cyclus
Dit is het model dat werkt voor het plannen van een Tomorrowland-trip met acht vrienden, het inzamelen voor een afscheidscadeau van een collega, of het opbouwen van een gedeeld fonds voor het jaarlijkse weekendje weg van jouw sportteam.
De Oude Manier vs de Betere Manier
Oude manier: één persoon betaalt de Airbnb met een creditcard. Iedereen belooft zijn deel over te maken. Iemand vergeet het. Iemand stuurt het verkeerde bedrag. De organisator spendeert drie weken met achtervolgen.
Betere manier: iedereen draagt bij aan een gedeelde pot voordat de boeking wordt gemaakt. Het geld is er al. De organisator laat de pot uitbetalen en doet de boeking. Geen achtervolgen. Geen ongemak. Niet één persoon die de financiële last draagt.
Die verschuiving, van innen na het uitgeven naar innen vóór het uitgeven, is wat het gedeelde spaarpotmodel zo goed laat werken voor de meeste groepen. Lees meer over hoe je geld inzamelt voor een groepsreis zonder het ongemakkelijke achtervolgen en waarom groepssparen beter werkt dan iedereen apart betalen.
Hoe Stel Je een Gedeelde Spaarpot in met Potje
Een gedeelde geldpot instellen met Potje duurt een paar minuten. Niet iedereen in de groep hoeft de app te downloaden, want de geldbaas kan ook een betaallink delen voor eenmalige bijdragen.
Stap voor Stap
Maak jouw pot aan op app.potje.tech/store. Geef hem een naam en stel jouw spaardoel in.
Deel de link met jouw groep via WhatsApp, e-mail of een andere berichtenapp.
Iedereen draagt bij via de betaalmethode die het beste werkt: Pay by Bank, Bancontact, iDEAL | Wero of SEPA-overboeking
Volg de voortgang in realtime. Iedereen kan zien hoe dicht de groep bij het doel is.
Betaal direct uit wanneer je klaar bent. Er is geen minimaal uitbetalingsbedrag en er zijn geen kosten voor gedeeltelijke uitbetalingen.
Jouw eerste maand is volledig gratis. Daarna wordt de maandelijkse vergoeding van €5 automatisch verdeeld over alle leden.
Geen spreadsheets. Geen achtervolgen. Niet één persoon die andermans geld vasthoudt.
Potje is gebouwd rond het idee dat groepsgeld georganiseerd moet worden voordat het een probleem wordt. Wil je weten hoe het platform precies werkt? Lees dan de stapsgewijze gids voor het opzetten van een groepsgeldpot met Potje.
Bekijk ook hoe Potje zich verhoudt tot andere groepsspaarmethoden in onze gids over digitale geldpot vs gezamenlijke bankrekening vs split-app.
Veelgestelde Vragen
Wat is het verschil tussen een spaarkring en een gedeelde spaarpot?
Een spaarkring (ROSCA) roteert de gebundelde bijdragen zodat elk lid een bedrag ineens ontvangt op een ander moment in de cyclus. Een gedeelde spaarpot accumuleert bijdragen naar één gezamenlijk doel waar alle leden tegelijkertijd van profiteren. Het belangrijkste onderscheid is of geld naar individuen stroomt op hun beurt, of naar één gedeelde ervaring.
Wat gebeurt er als iemand stopt met bijdragen aan een spaarkring?
Als een lid vertrekt of stopt met bijdragen nadat hij zijn uitbetaling heeft ontvangen, absorberen de resterende leden het tekort. Er is geen formeel mechanisme om het geld terug te vorderen in een informele ROSCA. Dit is het primaire risico van het spaarkringmodel.
Hoeveel mensen heb je nodig voor een spaarkring?
Spaarkringen hebben vaak ergens tussen de 5 en 20 leden. Minder leden betekent langere wachttijden tussen uitbetalingen voor degenen aan het einde van de rotatie. Meer leden vergroot de complexiteit en het risico dat iemand uitstapt.
Kan ik een gedeeltelijke uitbetaling doen vanuit een gedeelde spaarpot?
Ja. Met Potje kun je op elk moment een bedrag uitbetalen. Er is geen minimale uitbetaling en er zijn geen kosten voor gedeeltelijke uitbetalingen. Dit geeft jouw groep de flexibiliteit om een deel van de pot te besteden terwijl je de rest blijft sparen.
Hoeveel kost Potje?
De totale kosten bedragen €5 per maand voor de hele groep, automatisch verdeeld. Voor een groep van vijf is dat €1 per persoon per maand. Voor een groep van tien is dat €0,50 per persoon. Jouw eerste maand is volledig gratis.
Welke betaalmethoden accepteert Potje?
Potje ondersteunt Pay by Bank, Bancontact, iDEAL | Wero en SEPA-overboeking. Leden kunnen bijdragen via de methode die het beste voor hen werkt.
Is een gedeelde spaarpot beter dan een spaarkring voor een groepsvakantie?
Voor een groepsvakantie is een gedeelde spaarpot bijna altijd de betere keuze. Iedereen spaart naar hetzelfde doel, het geld wordt veilig bewaard, iedereen kan de voortgang zien en de middelen zijn beschikbaar zodra de groep klaar is om te boeken. Er is geen rotatie, geen wachten op jouw beurt en geen risico dat één persoon geld ontvangt en verdwijnt. Lees meer in onze gids over sparen voor een groepsreis zonder dat iemand afhaakt.
Wat is een ROSCA?
ROSCA staat voor Rotating Savings and Credit Association. Het is de formele naam voor een spaarkring: een groep mensen die regelmatig een vast bedrag bijdraagt, waarbij de volledige pot elke ronde naar één lid gaat in rotatie totdat iedereen het één keer heeft ontvangen. Volgens onderzoek naar ROSCA's heeft ongeveer 25% van de mensen in Afrika bezuiden de Sahara ooit een spaarclub gebruikt, op basis van cijfers van de Wereldbank. Het systeem kent wereldwijd veel verschillende namen.
Begin Vandaag met Jouw Groepsspaarpot
Groepsgeld hoeft niet ingewikkeld te zijn.
Of je nu een weekendje weg plant, inzamelt voor een groepscadeau of een gedeeld fonds opbouwt voor een festival, een gedeelde spaarpot geeft jouw groep een duidelijk doel, volledige transparantie en nul ongemak.
Jouw eerste maand bij Potje is volledig gratis.
Maak nu jouw gedeelde spaarpot aan en nodig jouw groep uit in een paar minuten.
Sociale Verantwoording en Sparen: De Ontbrekende Schakel naar Financiële Vrijheid
Lees hier nog een blog over hoe je Potje kan gebruiken.
17 november, 2025

Groepsspaarapps Vergeleken: Wat is het Makkelijkst, Veiligst en Meest Transparant?
Lees hier nog een blog over hoe je Potje kan gebruiken.
17 november, 2025
Groepsgeldplatforms Vergeleken: Wat is Veilig, Gereguleerd en Eerlijk?
Lees hier nog een blog over hoe je Potje kan gebruiken.
17 november, 2025